Impostos sobre Apostas em Portugal: O Que Precisa Saber
 Available in US
A questão fiscal das apostas desportivas em Portugal gera dúvidas frequentes entre apostadores, especialmente quando os ganhos começam a ser significativos. A boa notícia para quem aposta em casas licenciadas pelo SRIJ é clara: os prémios de apostas online não são tributados aos jogadores. Esta isenção distingue Portugal de outros países onde os apostadores pagam impostos sobre os seus ganhos, e representa uma das vantagens concretas de apostar exclusivamente em plataformas legais.
O enquadramento fiscal português para o jogo online foi estabelecido pelo Decreto-Lei n.º 66/2015, que criou o regime jurídico dos jogos e apostas online. Este enquadramento colocou a responsabilidade fiscal nas operadoras, não nos jogadores, simplificando significativamente a vida do apostador comum. No entanto, existem nuances importantes que variam conforme o tipo de jogo e a plataforma utilizada, e compreendê-las evita surpresas e mal-entendidos.
Table of Contents
Apostas Online em Casas Licenciadas
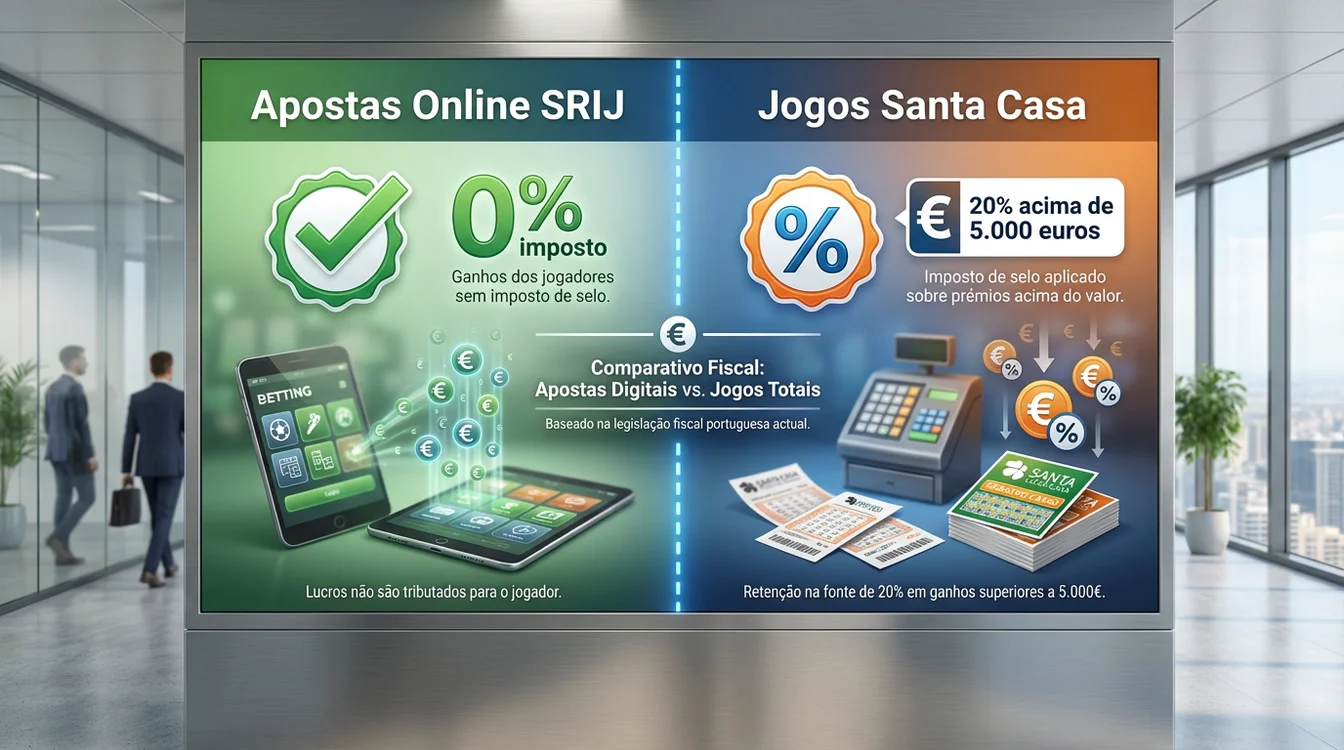
Para apostas desportivas realizadas em casas de apostas online licenciadas pelo SRIJ, a situação fiscal é inequívoca: os apostadores não pagam impostos sobre os ganhos. Independentemente do valor ganho — sejam 50 euros ou 50.000 euros — o prémio é creditado integralmente na conta do jogador, sem qualquer dedução fiscal.
Esta isenção existe porque as operadoras licenciadas já pagam o Imposto Especial de Jogo Online (IEJO) sobre as suas receitas. Para apostas desportivas à cota, a taxa situa-se entre 8% e 16% sobre a receita bruta da operadora (diferença entre apostas recebidas e prémios pagos). Para jogos de casino online, a taxa é superior, entre 15% e 30%. Este imposto é responsabilidade exclusiva da operadora e não afecta o valor que o jogador recebe.
A consequência prática é que não precisas declarar ganhos de apostas online no IRS. Estes rendimentos não são considerados rendimentos tributáveis para o apostador individual, desde que provenham de plataformas licenciadas. A Autoridade Tributária não espera nem exige declaração destes valores.
No entanto, para ganhos muito elevados que resultem em movimentos bancários significativos, é prudente manter comprovativos dos prémios recebidos. Se a Autoridade Tributária detectar entradas de dinheiro invulgares e decidir investigar, ter documentação que comprove a origem legítima dos fundos — extractos da casa de apostas, histórico de transacções — protege contra presunções de rendimentos não declarados de outras fontes.
Jogos da Santa Casa: Regras Diferentes
Os jogos geridos pela Santa Casa da Misericórdia de Lisboa — incluindo Euromilhões, Lotaria Nacional, Raspadinhas, Totoloto e Placard em formato físico — seguem regras fiscais diferentes. Estes jogos estão sujeitos ao Imposto de Selo, que incide directamente sobre os prémios dos jogadores.
O Imposto de Selo aplica-se apenas a prémios superiores a 5.000 euros, com taxa fixa de 20% sobre o valor que excede este limiar de isenção. Para prémios até 5.000 euros, não há imposto a pagar. A retenção é feita automaticamente pela Santa Casa antes do pagamento do prémio.
Um exemplo concreto: se ganhares 10.000 euros no Euromilhões, o imposto incide sobre 5.000 euros (a parte que excede o limite isento), resultando em taxa de 1.000 euros (20% de 5.000). Recebes 9.000 euros líquidos. Para prémios de 100.000 euros, o imposto seria 19.000 euros (20% de 95.000), resultando em 81.000 euros líquidos.
É importante notar que o Placard online (através do site placard.pt) segue as mesmas regras que outras casas de apostas online licenciadas — isenção fiscal para o jogador. Apenas o Placard em formato físico, vendido em postos de venda autorizados, está sujeito ao Imposto de Selo.
Apostas em Plataformas Não Licenciadas
A situação fiscal complica-se significativamente para ganhos obtidos em plataformas não licenciadas pelo SRIJ. Como estas operadoras não pagam o IEJO em Portugal, não existe o enquadramento que isenta os apostadores de tributação.
Em teoria, ganhos obtidos em casas ilegais poderiam ser considerados rendimentos tributáveis sujeitos a IRS. Na prática, a fiscalização destes rendimentos é difícil e rara, mas o risco existe. Além da questão fiscal, apostar em plataformas não licenciadas expõe a riscos muito mais significativos: ausência de protecção legal, possibilidade de não receber prémios, e falta de recurso em caso de disputa.
A recomendação é clara: apostar exclusivamente em casas licenciadas elimina tanto os riscos fiscais como os riscos operacionais. Os potenciais benefícios de odds marginalmente melhores ou bónus mais generosos em casas ilegais não compensam os riscos envolvidos.
Apostadores Profissionais: Caso Especial
A situação pode diferir para quem as apostas constituem actividade profissional regular e fonte principal de rendimento. Embora a legislação portuguesa não defina claramente quando um apostador passa a ser considerado profissional, a Autoridade Tributária pode questionar a natureza dos rendimentos se o padrão de actividade sugerir exercício profissional.
Apostadores que geram rendimentos muito significativos de forma consistente, que dedicam a maior parte do seu tempo às apostas, ou que operam com estruturas comerciais devem considerar aconselhamento fiscal especializado. A linha entre apostador recreativo (isento) e profissional (potencialmente tributável) não é nítida, e cada situação pode ter tratamento diferente.
Para a vasta maioria dos apostadores — mesmo aqueles com ganhos substanciais mas ocasionais — a isenção fiscal aplica-se sem questões. A preocupação com status profissional é relevante apenas para uma minoria muito específica.
Mitos Comuns Esclarecidos
O mito de que existe um limiar de valor a partir do qual os ganhos passam a ser tributados não corresponde à realidade das apostas online licenciadas. Não existe limite — ganhos de qualquer magnitude estão isentos, desde que provenham de operadoras com licença SRIJ.
A confusão frequente entre regras de apostas online e regras de jogos da Santa Casa alimenta mal-entendidos. A taxa de 20% sobre prémios superiores a 5.000 euros aplica-se apenas a jogos da Santa Casa em formato tradicional, não a apostas desportivas online.
A ideia de que levantar fundos para conta bancária altera a situação fiscal também não é correcta. A isenção aplica-se ao ganho em si, independentemente de o dinheiro permanecer na conta da casa de apostas ou ser transferido para conta bancária. O momento do levantamento não tem implicações fiscais.
Obrigações e Boas Práticas
Embora não exista obrigação declarativa para ganhos de apostas online, manter registos organizados é prática prudente. Um histórico de apostas, ganhos e levantamentos protege em caso de qualquer questionamento futuro sobre origem de fundos.
Se movimentas valores significativos, informar o banco sobre a origem dos fundos pode evitar bloqueios de conta por suspeita de branqueamento de capitais. As instituições financeiras têm obrigações de vigilância e movimentos invulgares podem desencadear alertas. Explicar proactivamente que os fundos provêm de ganhos legítimos em apostas simplifica potenciais complicações.
Para apostadores que também jogam em casas internacionais não licenciadas em Portugal (o que desaconselhamos) ou que combinam apostas com trading financeiro, a complexidade fiscal aumenta. Nestes casos, consultar um contabilista com experiência em rendimentos de jogo é investimento justificado.
O enquadramento fiscal português para apostas online é, no contexto europeu, favorável ao apostador. A opção por tributar operadoras em vez de jogadores simplifica a vida de quem aposta e elimina uma preocupação que noutros países consome tempo e recursos. Esta vantagem é mais uma razão para apostar exclusivamente em plataformas licenciadas — para além da segurança e protecção legal, existe benefício fiscal concreto que não deve ser desperdiçado escolhendo alternativas ilegais.
Comparação com Outros Países
O modelo português contrasta com países onde os apostadores são directamente tributados. Em Espanha, ganhos líquidos superiores a determinado limiar são tributados em IRS. Em Itália, existe retenção na fonte sobre prémios. Em França, as apostas desportivas têm enquadramento fiscal próprio com tributação ao jogador em determinadas circunstâncias.
Esta comparação internacional evidencia que a isenção portuguesa não é garantida nem universal — é opção de política fiscal que poderia mudar no futuro. Propostas legislativas para tributar ganhos significativos de apostas têm surgido periodicamente no parlamento português, embora sem sucesso até à data.
O modelo de tributação das operadoras em vez dos jogadores tem vantagens de simplicidade administrativa e de promoção do mercado legal. As operadoras licenciadas são mais atractivas para apostadores quando os prémios não sofrem deduções fiscais, o que combate indirectamente o mercado ilegal.
Manter-se Informado
A legislação fiscal pode evoluir, e apostadores que movimentam valores significativos devem acompanhar desenvolvimentos legislativos que possam afectá-los. Alterações ao enquadramento fiscal das apostas são tipicamente anunciadas com antecedência, permitindo adaptação.
Consultar fontes oficiais — o site do SRIJ, legislação publicada no Diário da República, e comunicações da Autoridade Tributária — fornece informação autoritativa. Artigos de opinião e comentários em fóruns podem conter interpretações incorrectas ou desactualizadas.
Para a maioria dos apostadores, a situação fiscal permanece simples: apostar em casas licenciadas significa não pagar impostos sobre ganhos e não ter obrigações declarativas. Esta clareza é vantagem a preservar, e manter-se no lado correcto da lei — apostando exclusivamente em plataformas SRIJ — é a forma de a garantir.
