Gestão de Banca: Métodos e Calculadoras Práticas
 Available in US
A gestão de banca separa apostadores amadores de apostadores sérios com maior clareza do que qualquer outro factor. Um apostador com análise mediana mas excelente gestão de banca terá resultados superiores a longo prazo do que um apostador brilhante que não controla os seus stakes. Esta realidade, confirmada repetidamente por profissionais do sector, deriva de uma verdade matemática simples: a variância é inevitável, e só a gestão adequada do capital permite sobreviver às sequências negativas que todos enfrentam.
A banca de apostas representa o capital dedicado exclusivamente a esta actividade, separado das finanças pessoais do dia-a-dia. Apostar com dinheiro destinado a contas ou despesas essenciais não é gestão de banca — é jogo problemático. O primeiro passo de qualquer estratégia de gestão é definir um montante que, se perdido na totalidade, não afecta a qualidade de vida. Este montante torna-se a banca a gerir com os métodos que se seguem.
Table of Contents
O Método de Percentagem Fixa
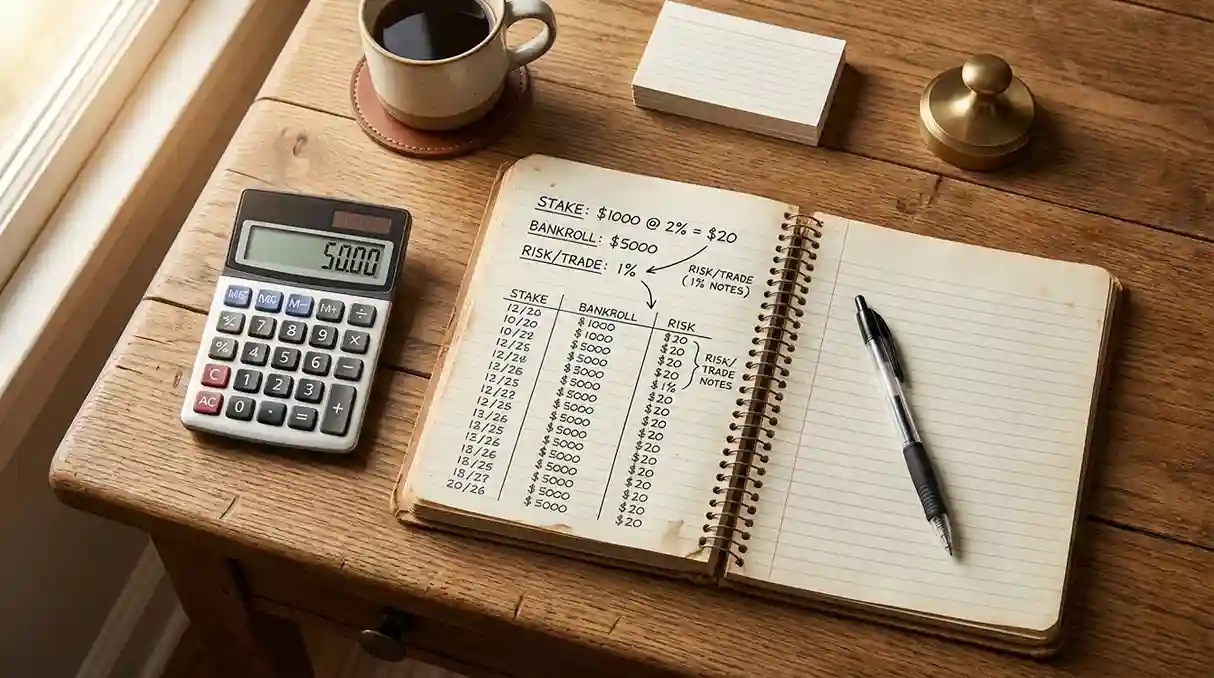
O método mais simples e frequentemente mais eficaz é a percentagem fixa, também conhecida como flat betting proporcional. O apostador define uma percentagem da banca para cada aposta — tipicamente entre 1% e 5% — e mantém esse valor independentemente da confiança na selecção ou das odds oferecidas. Com uma banca de 1.000 euros e percentagem de 2%, cada aposta seria de 20 euros.
A elegância deste método reside na sua adaptação automática às flutuações da banca. Se a banca cresce para 1.200 euros, as apostas passam automaticamente para 24 euros. Se a banca cai para 800 euros, as apostas reduzem para 16 euros. Esta mecânica protege contra a ruína durante sequências negativas — à medida que perdes, apostas menos, preservando capital para recuperação — e acelera o crescimento durante sequências positivas.
A escolha da percentagem depende da tolerância ao risco e da vantagem esperada. Apostadores conservadores optam por 1-2%, permitindo suportar longas sequências negativas sem dano significativo à banca. Apostadores mais agressivos ou com vantagens maiores podem usar 3-5%. Percentagens superiores a 5% são consideradas imprudentes para qualquer apostador que não seja profissional com vantagem comprovada.
A principal crítica ao método de percentagem fixa é que ignora a qualidade da aposta. Uma selecção com confiança de 90% recebe o mesmo stake que uma selecção com confiança de 55%. Alguns apostadores contornam isto definindo dois ou três níveis de stake (por exemplo, 2% para apostas normais, 3% para apostas de alta confiança) mantendo ainda assim a estrutura proporcional.
O Critério de Kelly
O Critério de Kelly representa a abordagem matematicamente óptima para maximizar o crescimento da banca a longo prazo, desenvolvido pelo matemático John Kelly na década de 1950. A fórmula calcula o stake ideal baseado na vantagem percebida sobre as odds oferecidas:
Stake = (bp – q) / b
Onde b é as odds decimais menos 1, p é a probabilidade estimada de ganhar, e q é a probabilidade de perder (1 – p). Se acreditas que uma selecção tem 60% de probabilidade de ganhar (p = 0.6, q = 0.4) e as odds são 2.00 (b = 1), o Kelly recomenda stake de (1 × 0.6 – 0.4) / 1 = 20% da banca.
A vantagem do Kelly é que maximiza a taxa de crescimento geométrico da banca quando as probabilidades estimadas são precisas. No entanto, esta vantagem torna-se desvantagem quando as probabilidades são mal estimadas — e todos os apostadores erram nas suas estimativas. Stakes de 20% ou superiores, que o Kelly pode recomendar, produzem volatilidade extrema na banca.
Por esta razão, a maioria dos apostadores profissionais utiliza Kelly fracionado: dividir o stake recomendado por 2, 3 ou 4. O meio Kelly (dividir por 2) reduz a volatilidade significativamente enquanto mantém 75% da taxa de crescimento óptima. O quarto Kelly oferece crescimento mais lento mas protecção muito superior contra erros de estimativa. A versão fracionada é quase sempre preferível à implementação pura.
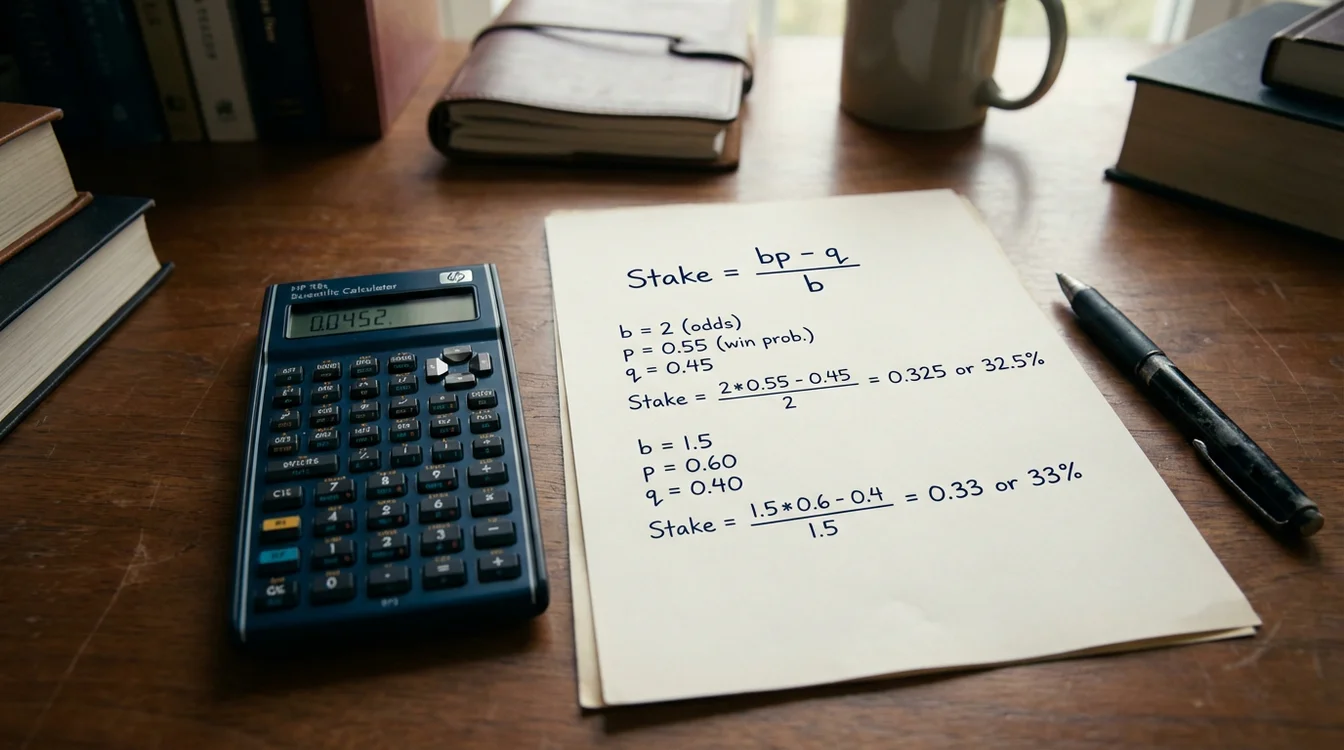
Comparação Entre Métodos
A escolha entre percentagem fixa e Kelly (ou suas variantes) depende de factores individuais. A percentagem fixa é mais simples de implementar, não requer estimativas de probabilidade precisas, e produz volatilidade previsível. É o método recomendado para a maioria dos apostadores, especialmente iniciantes e intermédios que ainda estão a calibrar a sua capacidade de estimar probabilidades.
O Kelly oferece crescimento potencialmente superior mas exige confiança nas estimativas de probabilidade e tolerância para oscilações maiores na banca. Se um apostador consistentemente subestima probabilidades de selecções perdedoras, o Kelly vai agravar as perdas. O método só faz sentido para quem tem histórico demonstrado de calibração precisa entre probabilidades estimadas e resultados reais.
O método de unidades fixas — apostar sempre o mesmo valor em euros independentemente do tamanho da banca — é inferior a ambos os anteriores porque não se adapta a mudanças na banca. Um apostador com banca de 1.000 euros que aposta sempre 50 euros está a arriscar 5% da banca. Se a banca crescer para 2.000 euros, os mesmos 50 euros representam apenas 2.5% — subaproveitando o crescimento. Se a banca cair para 500 euros, os 50 euros representam 10% — arriscando demasiado numa banca diminuída.
Implementação Prática
A implementação eficaz de qualquer método requer registo rigoroso. Cada aposta deve ser documentada com data, selecção, odds, stake, resultado e lucro/perda. Este registo permite calcular a banca actual com precisão, avaliar o desempenho ao longo do tempo, e identificar padrões (positivos ou negativos) nas apostas. Sem registo, a gestão de banca é impossível porque não sabes qual é a tua banca.
A frequência de recálculo importa para o método de percentagem fixa. Recalcular o stake após cada aposta é matematicamente correcto mas pode ser impraticável. Uma alternativa comum é recalcular semanalmente ou quando a banca muda mais de 10% em qualquer direcção. O importante é ter um sistema consistente e segui-lo.
A separação de bancas por tipo de aposta ou desporto pode fazer sentido para apostadores diversificados. Uma banca para futebol, outra para ténis, outra para apostas ao vivo. Esta separação permite avaliar o desempenho por área e identificar onde a vantagem existe ou não. No entanto, aumenta a complexidade de gestão e pode resultar em suboptimização se uma banca está a crescer enquanto outra encolhe.
Definir limites de perda diários, semanais ou mensais adiciona uma camada de protecção contra tilt — o estado emocional onde o apostador persegue perdas com stakes crescentes. Um limite de perda de 10% da banca por semana significa que, atingido esse limite, o apostador para de apostar independentemente das oportunidades que surjam. Esta regra é especialmente importante para apostas ao vivo onde a tentação de recuperar é imediata.
Erros Comuns de Gestão de Banca
O aumento de stakes após perdas é provavelmente o erro mais destrutivo. A lógica emocional diz que precisas apostar mais para recuperar rapidamente, mas a matemática diz que isto acelera a ruína. Após uma sequência negativa, a abordagem correcta é manter ou reduzir stakes, não aumentá-los. A banca recupera através de consistência, não através de uma aposta milagrosa.
A inconsistência de método — alternar entre diferentes abordagens conforme o estado emocional — elimina os benefícios de qualquer método individual. Usar percentagem fixa numa semana, depois Kelly na seguinte, depois apostas de valor fixo quando frustrado, não é gestão de banca. É ausência de gestão disfarçada de flexibilidade.
Apostar acima da percentagem definida em selecções de alta confiança frequentemente indica excesso de confiança em vez de análise superior. Se a tua percentagem é 2% mas regularmente apostas 5% em jogos seguros, não tens um método de 2% — tens um método de stake variável sem critérios objectivos. A disciplina do método está em segui-lo especialmente quando parece desnecessário.
Ignorar a banca quando está a crescer é o erro oposto mas igualmente prejudicial. Apostadores que aumentam stakes durante sequências vencedoras mas não os reduzem durante sequências perdedoras estão a assegurar que os ganhos serão devolvidos. O método de percentagem fixa exige reduzir stakes quando a banca cai, não apenas aumentá-los quando sobe.
Expectativas Realistas
A gestão de banca não cria vantagem — preserva-a e permite-lhe manifestar-se ao longo do tempo. Um apostador sem vantagem analítica vai perder independentemente de quão bem gere a banca; a única questão é quão lentamente. A gestão de banca assume que existe alguma vantagem a preservar. Se não existe, nenhum método salva o apostador da perda eventual.
Mesmo com vantagem real, sequências negativas acontecem. Um apostador com 55% de taxa de acerto em odds de 2.00 tem vantagem clara, mas pode facilmente perder 15 apostas consecutivas por pura variância. A gestão de banca não previne estas sequências — assegura que quando acontecem, a banca sobrevive para beneficiar da recuperação estatística que inevitavelmente segue.
O objectivo da gestão de banca não é maximizar lucros de curto prazo mas sim garantir sobrevivência para que os lucros de longo prazo se materializem. Esta perspectiva temporal deve informar todas as decisões de stake. Cada aposta é uma entre milhares que farás ao longo da tua carreira de apostador. Nenhuma aposta individual justifica risco que comprometa o acesso às apostas futuras.
A gestão de banca é simultaneamente a componente mais importante e mais negligenciada do sucesso em apostas desportivas. Os métodos aqui descritos não são segredos — são conhecimento público que qualquer apostador sério deve dominar. A diferença está na implementação consistente, na disciplina para seguir as regras especialmente quando é difícil, e na paciência para permitir que a matemática trabalhe ao longo do tempo necessário.
