Critério de Kelly: Fórmula e Aplicação nas Apostas
 Available in US
O Critério de Kelly representa a resposta matemática a uma das questões mais fundamentais nas apostas desportivas: quanto apostar em cada selecção? Desenvolvido por John Kelly Jr. nos laboratórios Bell em 1956, originalmente para optimizar transmissões de sinal telefónico, o critério rapidamente encontrou aplicação nos mercados financeiros e no jogo. A sua promessa é sedutora — maximizar o crescimento da banca a longo prazo através de uma fórmula elegante que considera tanto as odds oferecidas como a probabilidade estimada de sucesso.
A adopção do Kelly por apostadores profissionais e traders conferiu-lhe uma aura de sofisticação matemática que nem sempre corresponde à realidade prática. A fórmula funciona perfeitamente num mundo onde as probabilidades são conhecidas com certeza; no mundo real das apostas desportivas, onde toda probabilidade é uma estimativa sujeita a erro, a implementação pura do Kelly pode ser tão perigosa quanto não ter método nenhum. Compreender tanto o poder como as limitações do critério é essencial para qualquer apostador que considere utilizá-lo.
Table of Contents
A Fórmula e a Sua Lógica
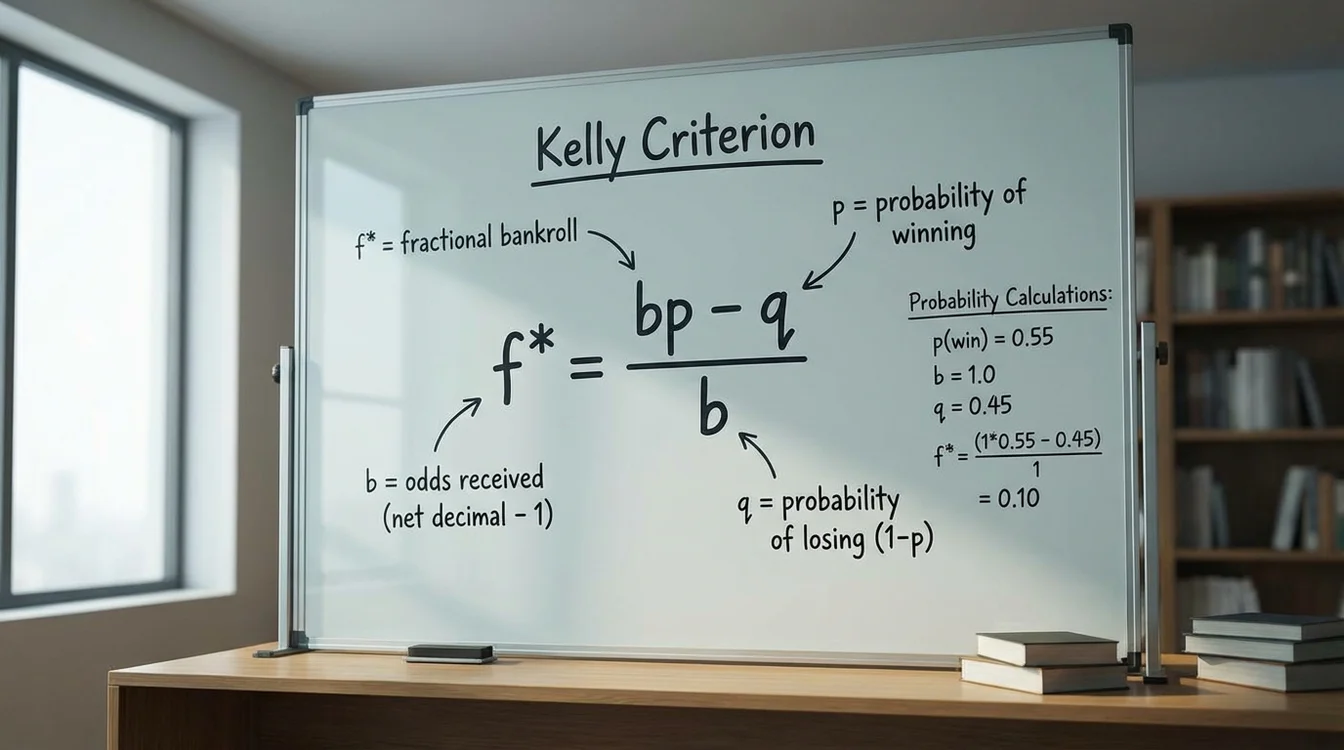
O Critério de Kelly calcula a fracção óptima da banca a apostar através da fórmula:
f* = (bp – q) / b
Onde f* é a fracção da banca a apostar, b representa as odds decimais menos 1, p é a probabilidade estimada de ganhar, e q é a probabilidade de perder (igual a 1 – p). A fórmula pode ser reescrita de forma mais intuitiva como:
f* = (Probabilidade × Odds – 1) / (Odds – 1)
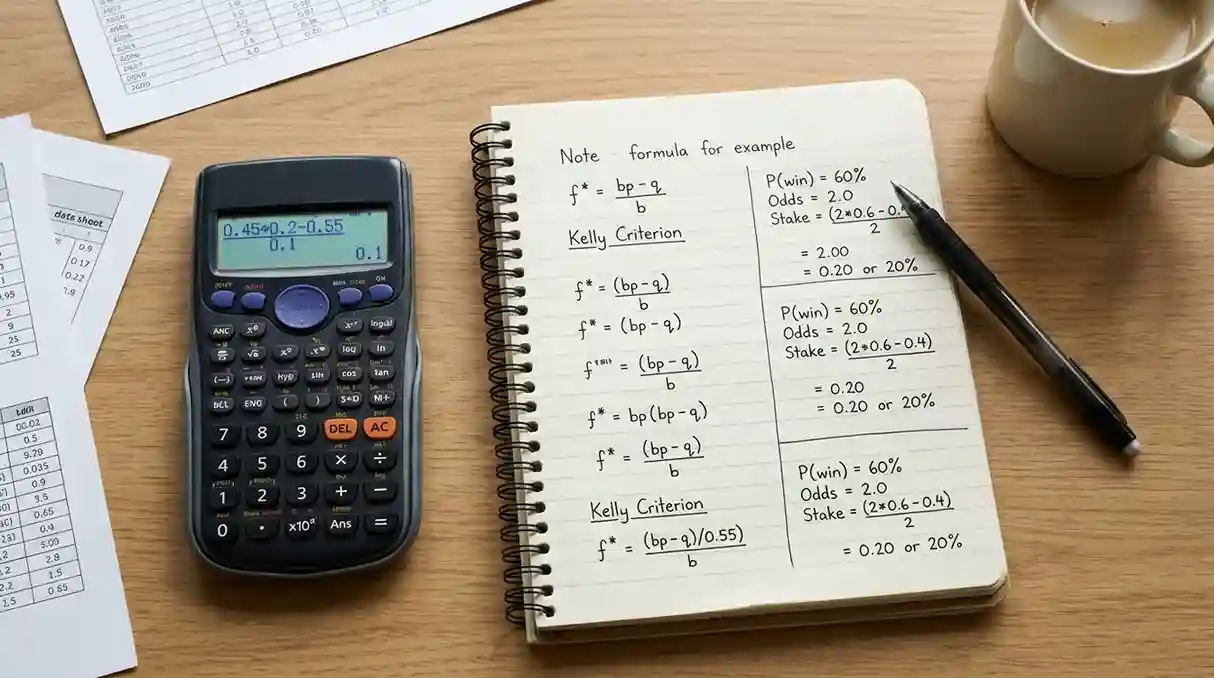
Consideremos um exemplo concreto. Uma selecção tem odds de 2.50 e estimas que a probabilidade real de sucesso é 45%. Aplicando a fórmula: b = 2.50 – 1 = 1.50, p = 0.45, q = 0.55. O Kelly recomenda: (1.50 × 0.45 – 0.55) / 1.50 = (0.675 – 0.55) / 1.50 = 0.125 / 1.50 = 0.083, ou seja, 8.3% da banca.
A lógica subjacente ao Kelly é que apostas maiores são justificadas quando a vantagem é maior. Se tens 60% de probabilidade numa selecção com odds de 2.00, o Kelly sugere stake de 20%. Se a vantagem é marginal — 52% de probabilidade em odds de 2.00 — o Kelly recomenda apenas 4%. Esta proporcionalidade entre vantagem e stake é matematicamente óptima para maximizar o logaritmo da banca, que corresponde a maximizar o crescimento geométrico a longo prazo.
Quando a fórmula resulta em valor negativo, significa que não existe vantagem — a aposta tem expectativa negativa e o Kelly recomenda stake de zero. Se estimas 40% de probabilidade para odds de 2.00, o Kelly calcula: (1 × 0.40 – 0.60) / 1 = -0.20. O número negativo indica que apostar seria matematicamente incorrecto. Esta característica torna o Kelly útil como filtro: se não podes justificar um stake positivo pelo Kelly, provavelmente não deverias apostar.
O Problema da Estimativa de Probabilidades
A elegância matemática do Kelly esconde uma dependência crítica: a fórmula assume que conheces a verdadeira probabilidade do evento. Nos exemplos teóricos, inserimos 45% ou 60% como se fossem factos. Na realidade, estas são estimativas — e estimativas erradas produzem stakes errados.
A sensibilidade ao erro no Kelly é assimétrica e perigosa. Sobrestimar probabilidades resulta em stakes demasiado altos. Se acreditas ter 60% quando a realidade é 50%, o Kelly recomenda 20% da banca numa aposta que na verdade tem zero vantagem. Subestimar probabilidades resulta em stakes demasiado baixos, o que é menos prejudicial mas ainda subóptimo. Esta assimetria significa que erros de excesso de confiança — comuns em apostadores — são particularmente destrutivos quando combinados com Kelly puro.
A calibração de probabilidades é uma competência que poucos apostadores desenvolvem adequadamente. Estar calibrado significa que quando dizes 60%, eventos acontecem realmente 60% das vezes, quando dizes 70%, acontecem 70%, e assim sucessivamente. A maioria das pessoas, incluindo apostadores experientes, está mal calibrada — tipicamente com excesso de confiança em previsões de alta probabilidade e subconfiança em previsões de baixa probabilidade.
Sem calibração demonstrada através de centenas ou milhares de apostas registadas, aplicar o Kelly puro é um exercício de fé injustificada nas próprias estimativas. O apostador que nunca verificou se as suas probabilidades estimadas correspondem à realidade não tem base para confiar que o Kelly está a calcular stakes correctos.
Kelly Fracionado: A Solução Prática
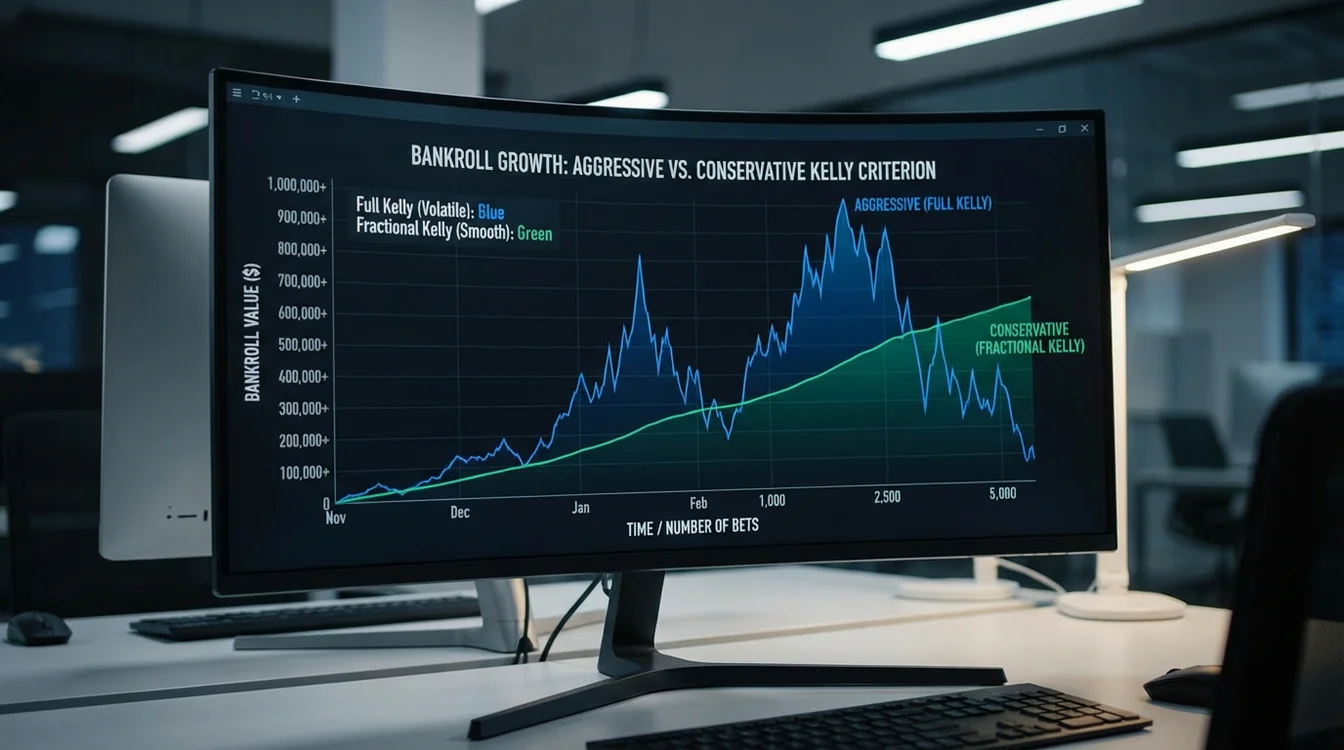
A resposta da comunidade de apostadores profissionais ao problema da incerteza foi o Kelly fracionado: dividir o stake recomendado pelo Kelly puro por um factor constante. O meio Kelly (dividir por 2) é a variante mais comum, seguido pelo quarto Kelly (dividir por 4) e pelo terço Kelly (dividir por 3).
A matemática do Kelly fracionado é favorável. O meio Kelly produz 75% da taxa de crescimento do Kelly puro mas com volatilidade significativamente reduzida. O quarto Kelly produz cerca de 56% da taxa de crescimento óptima mas com oscilações de banca muito mais toleráveis. Para a maioria dos apostadores, este trade-off entre crescimento e estabilidade favorece fortemente as versões fracionadas.
O meio Kelly funciona bem para apostadores com alguma confiança nas suas estimativas de probabilidade mas que reconhecem margem de erro. Se o Kelly puro sugere 10%, o meio Kelly recomenda 5%. Esta redução oferece protecção substancial contra sobrestimação de probabilidades sem sacrificar demasiado crescimento quando as estimativas estão correctas.
O quarto Kelly é apropriado para apostadores mais conservadores ou para aqueles que admitem incerteza significativa nas suas estimativas. A redução de volatilidade é dramática — sequências negativas que devastariam uma banca gerida por Kelly puro são muito mais toleráveis com quarto Kelly. Para iniciantes ou apostadores a transicionar de métodos mais simples, o quarto Kelly oferece introdução segura ao conceito.
Implementação na Prática
A implementação do Kelly (ou suas variantes) requer um processo estruturado para cada aposta. Primeiro, o apostador deve estimar a probabilidade do evento. Esta estimativa deve ser honesta e baseada em análise, não em desejo ou intuição vaga. Segundo, obter as odds disponíveis. Terceiro, aplicar a fórmula. Quarto, ajustar pelo factor de fraccionamento escolhido. Quinto, verificar se o resultado faz sentido no contexto da estratégia global.
A documentação é essencial para avaliar se o Kelly está a funcionar. Cada aposta deve registar a probabilidade estimada, as odds, o stake recomendado pelo Kelly, o stake efectivamente apostado, e o resultado. Ao longo do tempo, esta base de dados permite verificar a calibração das probabilidades — se as selecções com 60% estimado estão realmente a ganhar aproximadamente 60% das vezes — e ajustar o método conforme necessário.
Os limites máximos de stake devem existir independentemente do que o Kelly sugere. Mesmo com quarto Kelly, uma estimativa de 80% de probabilidade em odds de 2.00 resultaria em stake de 15% da banca — possivelmente mais do que o apostador se sente confortável a arriscar. Definir um limite máximo absoluto (por exemplo, 5% da banca independentemente do Kelly) adiciona uma camada de protecção contra estimativas extremas.
Quando Usar e Quando Evitar o Kelly
O Kelly é apropriado para apostadores que mantêm registos detalhados de longo prazo, demonstram calibração razoável nas suas estimativas de probabilidade, têm disciplina para seguir a fórmula mesmo quando os resultados sugerem ajustes emocionais, e compreendem a volatilidade inerente ao método. Apostadores profissionais ou semi-profissionais que tratam as apostas como actividade séria frequentemente beneficiam do Kelly fracionado.
O Kelly é desaconselhado para apostadores recreativos que apostam ocasionalmente sem registos, para quem não tem processo estruturado de estimativa de probabilidades, para apostadores emocionais que ajustariam stakes baseados em resultados recentes, e para quem não compreende ou aceita a volatilidade que o método produz mesmo na versão fracionada.
A transição para o Kelly deve ser gradual. Um apostador habituado a percentagem fixa pode começar por calcular o Kelly para cada aposta sem o aplicar, apenas para desenvolver intuição sobre como a fórmula se comporta. Depois, pode experimentar quarto Kelly durante alguns meses, avaliando resultados e conforto com a volatilidade. Só então faz sentido considerar versões mais agressivas.
Comparação com Outros Métodos
Contra a percentagem fixa, o Kelly oferece vantagem teórica quando as probabilidades são bem estimadas: stakes maiores em apostas com maior vantagem produzem crescimento superior. No entanto, se as estimativas forem pobres, a percentagem fixa pode produzir resultados superiores pela sua indiferença à confiança do apostador. A percentagem fixa também é mais simples de implementar e menos sujeita a erros de cálculo.
Contra unidades fixas (apostar sempre o mesmo valor em euros), o Kelly é claramente superior por adaptar-se ao tamanho da banca. O apostador com Kelly vai naturalmente aumentar stakes quando a banca cresce e reduzir quando encolhe, optimizando o uso do capital. Unidades fixas não têm esta adaptação e podem resultar em over-betting quando a banca está pequena ou under-betting quando está grande.
O Kelly não é universalmente superior — é superior sob condições específicas que nem todos os apostadores satisfazem. A honestidade sobre as próprias capacidades e limitações deve guiar a escolha do método. Um método mais simples aplicado consistentemente supera um método sofisticado aplicado incorrectamente.
Armadilhas Comuns
A tentação de ajustar o factor de fraccionamento conforme resultados recentes é uma armadilha frequente. Após uma sequência positiva, o apostador pode sentir que merece usar Kelly menos fraccionado. Após uma sequência negativa, pode reduzir ainda mais. Estas alterações baseadas em amostras pequenas introduzem ruído no processo e eliminam os benefícios da consistência metodológica.
Ignorar apostas com Kelly negativo por orgulho é outro erro. Se a análise honesta indica que não existe vantagem, a resposta correcta é não apostar, não ajustar a estimativa de probabilidade até o Kelly dar positivo. A fórmula é ferramenta de decisão, não de validação de apostas que já decidiste fazer.
O Critério de Kelly representa uma ferramenta poderosa no arsenal do apostador sério, mas não é solução mágica para a rentabilidade. A sua eficácia depende inteiramente da qualidade das estimativas de probabilidade que alimentam a fórmula. Para quem está disposto a desenvolver esta competência através de análise rigorosa e verificação empírica, o Kelly fracionado oferece estrutura matematicamente sólida para gestão de stakes. Para todos os outros, métodos mais simples provavelmente produzirão resultados superiores precisamente pela sua simplicidade.
